资产与负债:别把吃钱的东西当资产
306
上个月,朋友提了辆新车,三十万。他拍着方向盘,语气里带着点踏实感:"这下也算添了份资产。"
我没接话。
三年后他换车,旧车卖了十八万。这中间,油费、保险、保养、停车、洗车、偶尔的违章,一年又是两三万。你算算这笔账——这台"资产"从头到尾只做了一件事:持续地、安静地、理所当然地从他口袋里往外掏钱。
问题出在哪儿?出在他把"值钱的东西"当成了"生钱的东西"。
一、真正的分界线:钱的流向
财商领域有一个非常锋利的划分标准,简单到只有一句话:
资产,是把钱放进你口袋的东西;负债,是把钱从你口袋里拿走的东西。
注意,这里看的不是它值多少钱,不是它能不能卖,也不是它看起来多体面——只看一件事:钱往哪个方向流。
一套出租房,每月租金覆盖月供之后还有结余,它是资产。同样一套房,空着还要还贷交物业费,它就是负债。一只股票每年分红,是资产;一只你追高买入、每年还要交管理费的基金,在它开始赚钱之前,它更像负债。
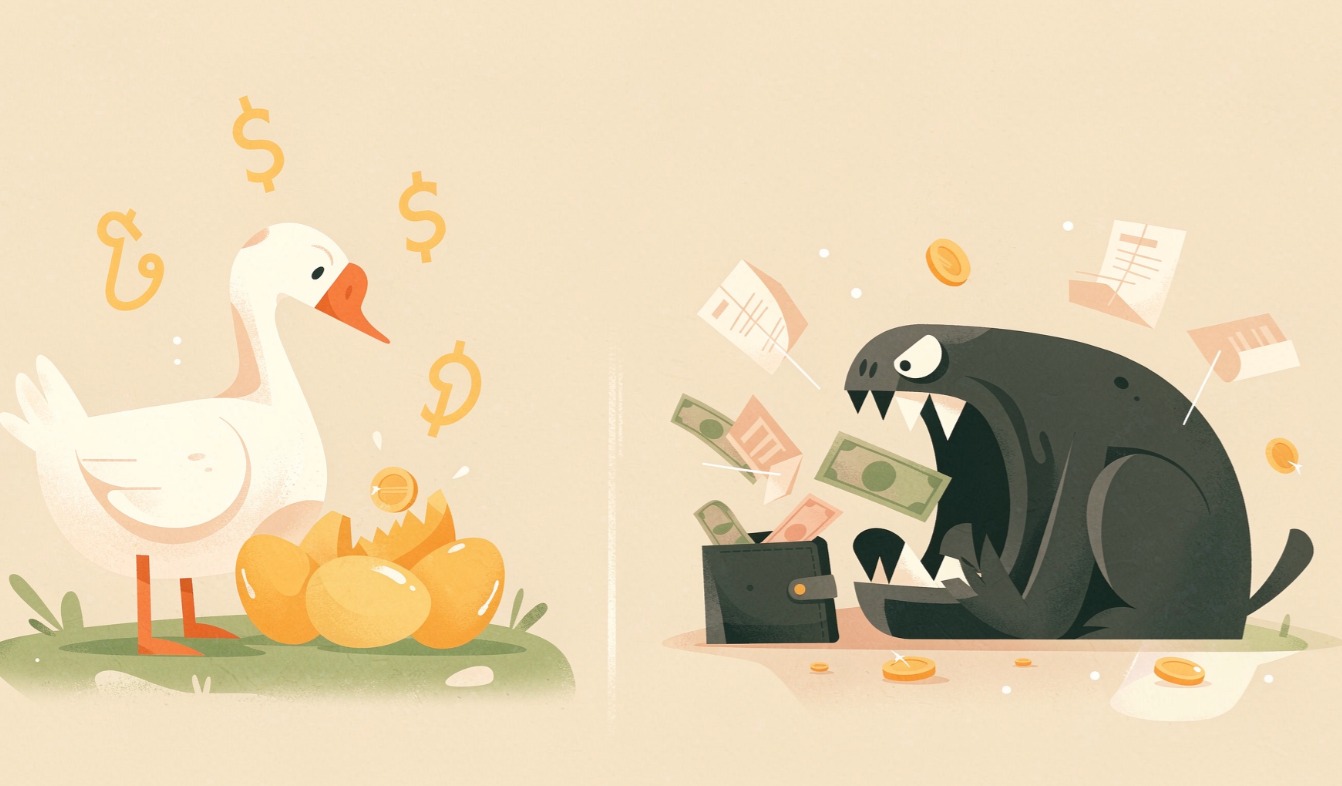
所以真正的资产有个很朴素的图像:它是一只会下蛋的鹅。
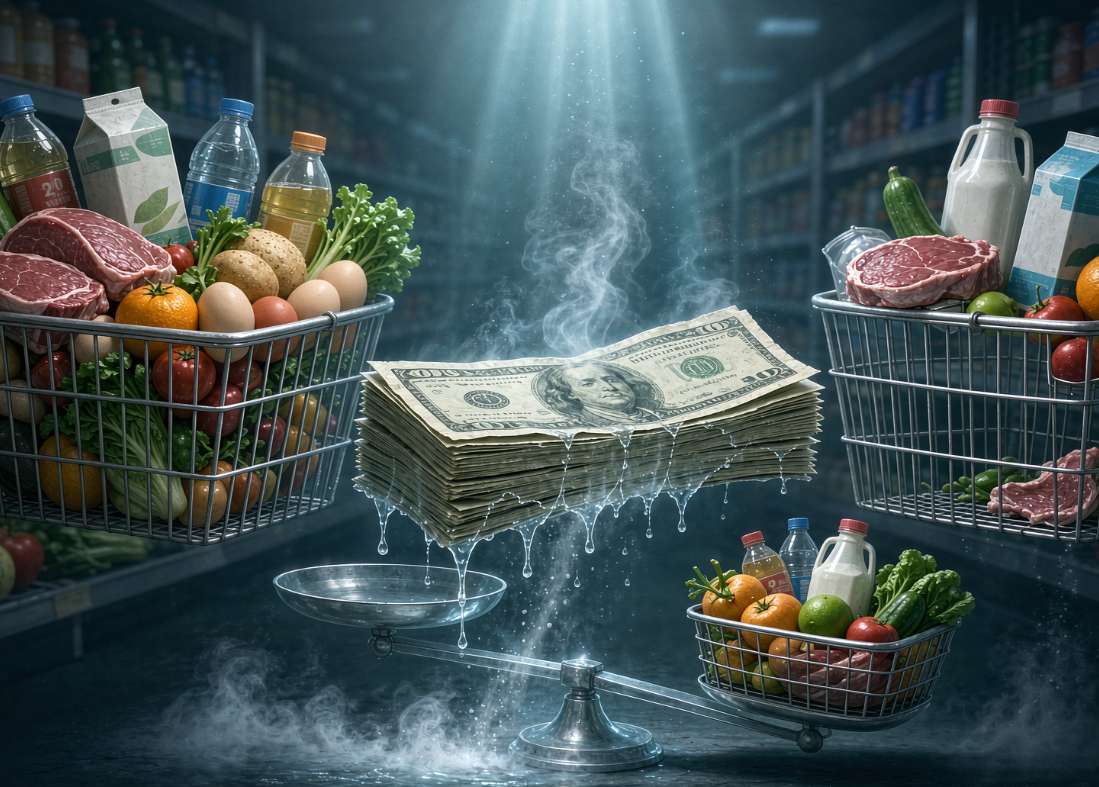
而伪资产也有个同样朴素的图像:它是一张会呼吸的账单——你养着它,它每个月准时来收一次钱。
区分方法就这么粗暴:真正的资产在你睡觉时替你赚钱,伪资产在你睡觉时替你花钱。
二、我们为什么总把负债认成资产?
因为有三个陷阱,几乎每个人都踩过。
第一个陷阱:把"能卖钱"当成"能生钱"。
一辆车能卖二十万,一个包能卖两万,一块表能卖五万。听起来都有价值。但只要它躺在家里、停在地库,它就一分钱不进账,反而每天在折旧、在吸血。能变现的不叫资产,能下蛋的才叫资产。 一个东西要等你卖掉它才能回本,那在你卖掉之前,它就是纯粹的支出。
第二个陷阱:把"涨价"当成"赚钱"。
最典型的例子是自住房。房价涨了,账面上多了一百万,很多人觉得自己赚了一百万。可你不能把房子卖了睡大街——这一百万既没进过你的口袋,也不能替你付任何一张账单。它只是一个数字。更扎心的是,房价一涨,很多人反而更敢借钱消费了,把升值的部分又抵押出去,买车、装修、旅游。账面财富变成了真实的债务。
那自住房到底算什么?公允地说,它不是纯粹的负债——它给你提供了住的地方,省下的租金是一种隐形收益。但它同时也冻结了你的现金流:首付掏空六个钱包,月供吃掉收入的一大块,装修维护物业年年不断。
所以更诚实的说法是:自住房是一个"必需品 + 储蓄罐"的混合体,它值得拥有,但别把它供成投资神话。适度就好。一旦它的体量超过了你的现金流承受力,它对你而言就是负债,不管它涨了多少。
第三个陷阱:把"拥有"当成"富有"。
消费社会最成功的一件事,就是让我们把"买到了"等同于"变强了"。拥有最新的手机、最热的车、最贵的包,会给人一种"我在往上走"的幻觉。可富有从来不是看你拥有多少东西——是看你断掉工资之后,还能活多久,还能不能维持现在的生活。
三、一份"吃钱的东西"清单
生活中最常见的伪资产,往往都披着体面的外衣:
私家车:落地打八折,此后每年固定吃掉一两万。除非它直接帮你赚钱(跑业务、跑运输),否则它是一台高效的"碎钞机"。
超出需要的房子:大平层、大别墅,月供和物业费让你不敢辞职、不敢生病。
绝大多数奢侈品:包、表、首饰,99%不保值。买它可以,但别说它是投资。
囤积的课程和会员:买了等于学了?没学就是纯支出。
高手续费的"理财型"产品:名字叫理财,收益可能还跑不赢手续费。
闲置的"投资品":收藏品、车位、老家那套永远租不出去的房——不产生现金流,就是负债。
你会发现一个共性:它们都很贵,都很体面,都需要你持续地喂养。
四、怎么判断?问自己三个问题
拿到任何一个"投资"之前,先扪心自问:
它每个月的现金流是正的,还是负的?
如果我不再工作,它会继续养我,还是继续吃我?
我买它,是因为它能赚钱,还是因为它让我感觉良好?
第三个问题最关键,也最容易被回避。但诚实地回答它,是财务清醒的第一步。
如果答案是"它让我感觉良好"——那完全可以买,但请把它记在"消费"这一栏,别记在"资产"那一栏。这是两本不同的账,混在一起,人就会自己骗自己。
五、真正的资产长什么样
它们通常不起眼,甚至有点无聊,但它们的共同点是:不需要你每天在场,也能持续产出现金。
能覆盖月供还有结余的出租房产
长期持有、持续分红的优质股权
低成本的宽基指数基金
版权、专利、能反复售卖的课程或作品
一门能脱离你本人运转的小生意
以及最容易被忽略的一项:你身上可复用、可放大的赚钱能力
注意最后一项。年轻时,回报率最高的资产往往不是房子和股票,而是你自己——把钱和时间投进技能、认知、专业壁垒里,它们会在未来几十年里持续"下蛋"。这比任何一只基金都更值得早期投入。
六、不是让你变抠,是让你别被自己的账本骗了
写到这里,得说句公道话:分清资产和负债,不是为了让你过苦行僧的生活。
想开的车,去买;想背的包,去买;想住得舒服点,去买。人生不是一张 Excel 表,快乐本身就有价值。
但有个前提——你得诚实地知道,那是在花钱,不是在投资。
最怕的是这样一种状态:一边大笔大笔地买着"吃钱的东西",一边安慰自己"我这是在积累资产"。这种自我欺骗,会让人在错误的道路上越走越踏实,直到某天遇到裁员、疾病、行业下行,才发现自己的资产负债表上,全是张着嘴等喂的东西,没有一个是会下蛋的。
七、从今天开始能做的三件小事
第一,画一张自己的现金流表。 左边列进账,右边列出账。然后把每一项"资产"标上它每月带来的净现金。你会看到一些扎心的真相。
第二,先喂饱你的鹅。 每个月收入到账,先划走一部分去买真正的资产——哪怕只有几百块。顺序很重要:先支付给自己,再支付给账单。
第三,警惕"生活方式膨胀"。 收入涨了,消费也跟着涨,这是大多数人一辈子存不下钱的根本原因。收入增加时,让资产的增加速度快过消费的膨胀速度。
写在最后
财富自由这件事,说穿了只有一句话:当你的资产产生的被动收入,足以覆盖你所有的支出时,你就自由了。
在这之前,你要做的,是不断增加左边(下蛋的),不断减少右边(吃钱的)。
所以,下次当你准备掏钱买一件"很值钱"的东西时,先停三秒,问自己那个最朴素的问题:
它每个月会往我口袋里放钱,还是会从口袋里拿钱?
想清楚这一点,你就再也不会把一台碎钞机,当成一份资产了。
记住:能卖钱的,只是商品;能下蛋的,才叫资产。别把吃钱的东西,当成你的底气。